
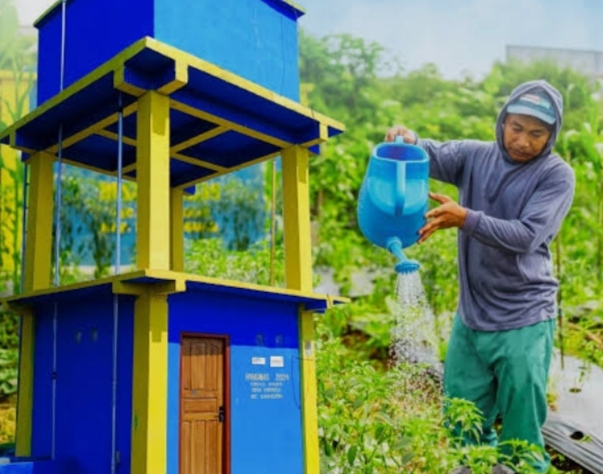
Kulon Progo, Proliman News – Penyediaan Air Minum dan Sanitasi Berbasis Masyarakat atau Pamsimas di Kabupaten Kulon Progo bakal dikenai pungutan pajak air tanah (PAT).
Rencana penerapan pungutan pajak air tanah ini bahkan sudah disosialisasikan BPKAD Kabupaten Kulon Progo kepada para pengelola Pamsimas di wilayah ini.
Alasannya karena Pemda Kulon Progo sedang menggenjot Pendapatan Asli Daerah (PAD) yang kini kembang kempis.
Sehingga dengan menarik pajak air tanah ini, Pamsimas wajib membayar pajak 20 persen dari kuota air yang dihasilkan dengan besaran tertentu yang hingga kini belum ditetapkan.
“BPKAD Kabupaten Kulon Progo sudah memaparkan rencana itu ketika rakor dengan Komisi 2 DPRD Kulon Progo. Kami menolak, tetapi naga-naganya BPKAD Kulon Progo tetap ngotot akan memungut pajak air tanah ini.” Ujar Nasib Wardoyo Anggota Komisi 2 DPRD Kulon Progo, Minggu (20/9/2026).
Nasib Wardoyo mengatakan, mestinya Pamsimas tidak dikenai pajak air tanah karena ini masuk pengecualian. Bahwa penggunaan air tanah untuk kemasalahan, seperti memenuhi kebutuhan rumah tangga, pertanian dan pemadam kebakaran tidak dipungut pajak atau kategori pengecualian.
Jika Pamsimas ditarik pajak maka tentu setara dengan Pamsimas semua petani di Pesisir Selatan yang setiap hari menyedot air tanah untuk menyiram lahan tanaman juga akan dikenai pajak air tanah.
“Kami mengingatkan, agar BPKAD / Pemda Kulon Progo tidak gegabah membuat aturan pungutan pajak air tanah, nanti dampaknya akan kisruh dari pantai ke pegunungan, karena air tanah yang mereka ambil tidak untuk komersial,” tegas Nasib Wardoyo.
Ia menjelaskan, penggunaan air tanah yang Tidak dikenakan pajak ada di dalam Pasal 65 ayat (2) UU 1/2022. Disama disebutkan, bahwa pengambilan air tanah yang dikecualikan dari objek PAT apabila digunakan untuk:
Keperluan dasar rumah tangga, pengairan pertanian rakyat, perikanan rakyat, peternakan rakyat, keperluan keagamaan, kegiatan lainnya yang diatur dengan Perda.
Maka rencana pemungutan pajak air tanah untuk Pamsimas dan sejenisnya ini pasti akan mengundang konflik antara rakyat dengan Pemda Kulon Progo.
“Kami mendapat masukan dari masyarakat, kalau air tanah dipajaki maka semua warga Kulon Progo bayar pajak air tanah karena setiap keluarga membuat sumur untuk keperluan berbagai kegiatan, ada kegiatan rumah tangga hingga industry rumah tangga. Aneh kan setiap sumur harus bayar pajak? “ katanya menjelaskan..
Pengertian Pajak Air Tanah
Pemda Kulon Progo memberi alasan kenapa penggunaan air tanah kena pajak.
Pajak air tanah adalah pajak yang dikenakan atas pengambilan atau pemanfaatan air dari dalam tanah, baik untuk keperluan pribadi maupun industri.
Pengenaan pajak ini bertujuan untuk mengatur penggunaan air tanah agar tidak dieksploitasi secara berlebihan, mengingat air tanah merupakan sumber daya alam yang terbatas dan memerlukan waktu yang lama untuk terisi kembali.
Oleh karena itu, pemerintah daerah mengatur pemungutan pajak ini guna memastikan penggunaan yang lebih bijak serta menjaga ketersediaan air tanah bagi generasi mendatang.
Aturan dan Dasar Hukum
Pajak air tanah didasarkan pada Undang-Undang No. 28 Tahun 2009 tentang Pajak Daerah dan Retribusi Daerah (PDRD), yang dicabut dengan UU No. 1 Tahun 2022 tentang Hubungan Keuangan antara Pemerintah Pusat dan Pemerintah Daerah (HKPD).
Regulasi tersebut mengatur bahwa pajak ini masuk dalam kategori pajak daerah dan dikelola oleh masing-masing pemerintah daerah.
Sehingga setiap daerah memiliki aturan yang berbeda mengenai Pajak air tanah, mulai dari tarif dan proses pembayaran pajaknya ditentukan oleh peraturan daerah.
Namun pemerintah daerah hanya dapat menentukan besar tarif Pajak Air Tanah (PAT) tidak melebihi batas maksimal yang ditetapkan pemerintah pusat dalam UU PDRD s.t.d.t.d. UU HKPD.
Siapa yang Wajib Membayar PAT?
Merujuk Pasal 66 UU 1/2022, subjek pajak air tanah (PAT) adalah orang pribadi atau badan yang melakukan pengambilan dan/atau pemanfaatan air tanah.
Maka, individu atau badan usaha yang menggunakan air tanah untuk kebutuhan pribadi, industri, atau komersial wajib membayar pajak ini.
Pemanfaatan air tanah yang dilakukan tanpa izin dapat dikenakan sanksi denda sesuai ketentuan yang berlaku.
Tarif Pajak Air Tanah di Indonesia
Tarif PAT bervariasi di setiap daerah, biasanya berkisar antara 10% hingga 20% dari harga dasar air.
Hal ini sebagaimana diatur dalam Pasal 69 UU 1/2022 bahwa tarif PAT ditetapkan paling tinggi 20%. Kemudian masing-masing pemerintah daerah akan menetapkan besar tarifnya melalui Peraturan Daerah (Perda).
Tarif ini disesuaikan dengan kebutuhan air di daerah dan tujuan pemakaiannya (misalnya, untuk keperluan industri atau domestik).
Cara Menghitung Pajak Air Tanah
PAT dihitung berdasarkan volume air yang digunakan (m³), tarif pajak yang berlaku di daerah, dan harga dasar air.
Berikut rumus sederhana untuk menghitung PAT:
Rumus Pajak: Pajak = Tarif Pajak (%) x Volume Air (m³) x Harga Dasar Air (Rp)
Contoh perhitungan:
Jika Anda menggunakan 500 m³ air tanah, tarif pajak di daerah Anda 20%, dan harga dasar air Rp 3.000 per m³, maka pajak yang harus dibayar adalah:
= 20% x 500 m³ x Rp3.000
= Rp300.000.
Sanksi atas Pelanggaran PAT
Jika WP terlambat membayar atau tidak membayar PAT, dapat dikenakan sanksi administratif, sesuai dengan Peraturan Pemerintah No. 35 Tahun 2023 tentang Ketentuan Umum Pajak Daerah dan Retribusi Daerah, serta peraturan daerah yang berlaku, berupa:
Sanksi administratif berupa bunga
Sanksi administratif berupa denda
Sanksi administratif kenaikan yang tercantum dalam Surat Ketetapan Pajak (SKP)
Sanksi administratif yang tercantum dalam SKP tersebut akan menjadi utang pajak yang wajib dibayarkan oleh wajib pajak.
Pajak Air Tanah atau PAT merupakan pungutan pajak daerah atas penggunaan air tanah oleh orang pribadi maupun industri/badan.
Berdasarkan UU HKPD, pajak ini dikelola oleh pemerintah daerah dengan tarif yang bervariasi, maksimal 20 persen dari harga dasar air.
Semua individu atau badan yang memanfaatkan air tanah untuk keperluan pribadi ataupun industri wajib membayar pajak ini, kecuali untuk penggunaan tertentu salah satunya kebutuhan dasar rumah tangga.
Penghitungan pajak dilakukan berdasarkan volume air, tarif, dan harga dasar air. Pelanggaran atas pemanfaatan air tanah dapat dikenakan sanksi administratif sesuai peraturan yang berlaku.
Tetapi menurut Nasib Wardoyo Pamsimas secara umum bebas dari pengenaan Pajak Air Tanah (PAT) karena peruntukannya difokuskan pada pemenuhan kebutuhan dasar rumah tangga dan fasilitas sosial masyarakat desa.
Berdasarkan regulasi yang berlaku nasional, seperti UU Hubungan Keuangan antara Pemerintah Pusat dan Pemerintahan Daerah (HKPD), terdapat aturan pengecualian objek pajak yang membuat Pamsimas dibebaskan dari kewajiban pajak ini:
Mengapa Pamsimas Bebas Pajak Air Tanah?
Regulasi mengecualikan pengambilan air tanah yang digunakan murni untuk keperluan pokok sehari-hari.
Pamsimas (Penyediaan Air Minum dan Sanitasi Berbasis Masyarakat) dirancang khusus untuk memenuhi standar ini di wilayah perdesaan.
Pemanfaatan air untuk tempat ibadah, fasilitas kesehatan publik, dan pemadam kebakaran juga dikecualikan dari objek pajak daerah.
Pajak Air Tanah (PAT) hanya diwajibkan bagi individu atau badan usaha yang mengambil air tanah untuk kegiatan komersial, industri, atau bisnis skala besar seperti PDAM, produksi Air Ku (Air Kulon Progo).
Pamsimas (Penyediaan Air Minum dan Sanitasi Berbasis Masyarakat) tidak dikenakan pajak karena dikelola secara mandiri oleh warga melalui sistem iuran komunal non-komersial, serta penyerahan air bersih dialirkan pipa yang dibebaskan dari PPN oleh pemerintah.
Pungutan bulanan disebut iuran atau tabungan bersama untuk operasional, bukan objek pajak pertambahan nilai (PPN).
Maka pemerintah membebaskan PPN atas penyerahan air bersih melalui pipa untuk menjamin ketersediaan air bagi masyarakat Pamsimas.
Apakah kebijakan tersebut juga akan membebani puluhan ribiu petani yang selama ini menggunakan air tanah untuk produksi pertanian di Sepanjang Pesisir Selatan Kulon Progo ?
“Wah kalau ini disentuh pajak, geger Kulon Progo,” katanya menegaskan.
Liputan: Suyono Sugondo